1Zie nieuw aanbod als eerste
Hoe eerder je een huis ziet, hoe eerder je een bezichtiging hebt. Stel daarom een zoekopdracht in, zodat je nieuw aanbod direct ziet4. Met Woningalert krijg je elke avond de woningen die bij jou passen.
Je wilt het huis, en je wilt niet te veel betalen. Deze tips voor bieden op een huis gaan over alles rondom je bod: wat je vooraf uitzoekt bij het Kadaster en de gemeente, waar je op let bij de bezichtiging, wat je de makelaar vraagt en hoe je je bod sterker maakt zonder hoger te bieden.
Elke tip is kort en heeft een bron. Hoeveel je biedt, lees je bij hoeveel bieden op een huis.
€24,95Niet tevreden? Geld terug
Door Niek (data scientist, MSc) en Dion Smits · Bijgewerkt op
Voordat je biedt: dit wil je weten
De 30 tips op een rij
Hoe eerder je een huis ziet, hoe eerder je een bezichtiging hebt. Stel daarom een zoekopdracht in, zodat je nieuw aanbod direct ziet4. Met Woningalert krijg je elke avond de woningen die bij jou passen.
Een huis stond in het derde kwartaal van 2026 gemiddeld 31 dagen te koop2. Staat het er al langer, of ging de vraagprijs omlaag? Vraag de makelaar waarom. Hoe langer een huis te koop staat, hoe meer tijd je hebt om te vergelijken en te onderhandelen2. Waar je de looptijd en de eerste prijs opzoekt, lees je bij oorspronkelijke vraagprijs terugvinden.
De verkoper geeft je een energielabel, dat is verplicht5. Vraag er de vragenlijst en de lijst van zaken bij, dan weet je bij de bezichtiging al waar je op let.
Koop je een appartement? Vraag dan ook de VvE-stukken: het onderhoudsplan, de notulen van de laatste vergaderingen en hoeveel er in het reservefonds zit. Een VvE zet elk jaar geld opzij voor groot onderhoud6. Is die pot leeg, dan betaal je later mee.
In het WOZ-waardeloket zie je gratis de WOZ-waarde van elk huis, dus ook van de huizen ernaast7. Let op: die waarde gaat uit van 1 januari van het jaar ervoor7. Het is een richtlijn, geen bod. Hoe je met verkopen in de buurt een bedrag kiest, lees je bij hoeveel bieden op een huis.
Het Kadaster laat zien voor hoeveel huizen in jouw postcodegebied sinds 2003 zijn verkocht, met datum en perceelgrootte. Dat kost €3,70 per postcode. Per adres kan het ook via sms: stuur KOOPSOM met postcode en huisnummer naar 8118, voor €1,508.
Met de eigendomsinformatie van het Kadaster zie je wie de eigenaar is, welke rechten en beperkingen er gelden en of er erfpacht is. Hypotheekinformatie laat zien welke hypotheken en welk beslag er op het huis staan9. Staat er een hoge hypotheek op, dan heeft de verkoper vaak weinig ruimte om te zakken10.
Wat je bij het Kadaster opvraagt
Bij erfpacht is het huis van jou en de grond van een ander, meestal de gemeente. Je betaalt dan elk jaar een canon, en die kan na een periode stijgen. De bank rekent de canon mee, dus je kunt minder lenen11.
Wat er rond het huis gebouwd mag worden, zie je in Regels op de kaart van het Omgevingsloket. Daar staan het omgevingsplan en de oude bestemmingsplannen12.
De Leefbaarometer van het Rijk geeft buurten een score op de omgeving, de huizen, voorzieningen, hoe mensen met elkaar omgaan en overlast en veiligheid13. Zo zie je vóór de bezichtiging al hoe de buurt ervoor staat.
Zo'n half miljoen huizen in Nederland is verzakt. Meer risico lopen huizen van vóór 1970, op houten palen, en op veen of klei. De kaart van het KCAF, het kenniscentrum voor funderingsproblemen, laat per plaats het risico zien. Twijfel je, dan laat je een funderingsonderzoek doen. Dat kost een paar duizend euro14.
Signalen bij de bezichtiging
Eén signaal betekent nog geen schade. In een risicogebied is het wel een reden om door te vragen14.
Sinds 1994 mag er geen asbest meer in huizen worden gebruikt. Is het huis ouder, dan kan het nog in het dak van de schuur of garage zitten, rond de cv-ketel, achter het keukenblok, in de kruipruimte of onder oude vloerbedekking. Twijfel je, laat dan een asbestinventarisatie doen15. Verwijderen kost geld, dus reken het mee in je bod.
Neem het liefst iemand mee die verstand heeft van bouwen. Let samen op vocht, het dak, de kozijnen en scheuren in muren en vloer. Zie je iets, dan weet je welke vragen je stelt en of je een bouwkundige keuring wilt.
Ga overdag kijken, dan zie je scheurtjes beter. Meet of je meubels passen en leg een knikker op de vloer: rolt hij weg, dan loopt de vloer misschien scheef. Test de kranen en het toilet, en maak foto's als de makelaar dat goedvindt16.
Heeft hij al een ander huis, of wil hij juist later weg? Dan weet je welke opleverdatum voor hem telt. Voor verkopers wegen voorwaarden soms net zo zwaar als de prijs17. Meer hierover in de tips voor bieden op inschrijving.
Weet de verkoper van een gebrek dat het normale gebruik van het huis in de weg zit, dan moet hij het melden. Gebreken die je zelf kunt zien, onderzoek je zelf18. Vraag dus door, en zet de antwoorden in je mail na de bezichtiging.
Vraag naar het energieverbruik, de VvE-bijdrage en de erfpachtcanon. Samen bepalen ze wat het huis je per maand kost, naast je hypotheek. Een canon telt bij de bank ook mee in hoeveel je kunt lenen11.
Neem deze lijst mee naar de bezichtiging
Vraag de makelaar
Check zelf
Buren weten vaak nuttige dingen over de buurt16. Vraag bijvoorbeeld hoe het parkeren gaat, of er overlast is en of er in de straat verzakking speelt.
Kom op een ander moment terug, bijvoorbeeld 's avonds of in het weekend. Dan zie je hoe het licht valt en hoe druk de straat is. Daar is nu ruimte voor: er staan 24% meer huizen te koop dan een jaar eerder2.
De verkopende makelaar werkt voor de verkoper19. Noem dus niet wat je maximaal kunt betalen, en laat niet te veel enthousiasme zien. Dat geeft hem ruimte om de prijs op te drijven20.
Vraag hoeveel bezichtigingen er waren en of er al biedingen liggen. De bedragen van anderen hoor je niet19. Wat de makelaar wel en niet mag zeggen, lees je bij bieden met meerdere geïnteresseerden.
Kun je onderhandelen, of gaat het huis op inschrijving? En is er een deadline? Bij een inschrijving heb je één kans, bij onderhandelen meer rondes21. De vier methodes staan bij bieden op een huis.
Een mondeling akkoord is nog geen koop. Die is pas rond als jullie de koopakte tekenen2217. Onderhandel je met de makelaar, bevestig dan je bod en elke afspraak per mail, met een geldigheidsdatum. Bij een inschrijving breng je je bod uit via het biedformulier. Dan staat het al vast in het biedlogboek23.
Eind 2025 bood 55% van de kopers zonder voorbehoud van een bouwkundige keuring24. Wil je dat ook, laat het huis dan keuren vóór je biedt. Zo weet je wat er speelt en maak je je onderzoeksplicht waar18. Bied je wel met voorbehoud, lees dan wat er in een bod staat.
Wil je een nieuwe keuken, een badkamer of een dakkapel? Tel die kosten op bij je bod. Bied je €400.000 en verbouw je voor €40.000, dan kost het huis je €440.000 plus kosten koper.
Een verbouwing die het huis meer waard maakt, zoals een dakkapel of uitbouw, kun je volledig meefinancieren. Een keuken of badkamer naar je eigen smaak deels25.
Je leent tot 100% van de waarde na de verbouwing, als een taxateur die waarde vaststelt. Het geld voor de verbouwing komt in een bouwdepot. De bank betaalt daaruit de rekeningen van je aannemer, en wat overblijft gaat naar je hypotheek25.
Wil je NHG? Dan mag je hypotheek in 2026 maximaal €470.000 zijn, of €498.200 met energiebesparende maatregelen26.
Rekenhulp: wat kost dit huis je echt?
Vul je eigen bedragen in. De voorbeeldbedragen staan er al.
Bod plus verbouwing is €10.000 meer dan de waarde na verbouwing. Dat verschil betaal je zelf, net als de kosten koper.
Wil je niet zonder voorbehoud van financiering bieden, en heb je eigen geld? Laat het voorbehoud dan alleen gelden voor het bedrag dat je leent20. De verkoper ziet zo dat jouw eigen deel er hoe dan ook is. Ook in Move vul je bij je bod het bedrag van je voorbehoud in29. Hoe de termijn en het ontbinden werken, lees je met een rekenvoorbeeld bij voorbehoud van financiering.
Stuur een verklaring van je hypotheekadviseur mee, met het bedrag dat je volgens zijn berekening kunt lenen. Zet zijn telefoonnummer erbij, dan kan de verkoper het nagaan30. In Move geef je bij je bod aan of je een hypotheekverklaring hebt. Bied je boven de vraagprijs? Lees dan bij overbieden en je hypotheek hoeveel je zelf bijlegt als de taxatie lager uitvalt.
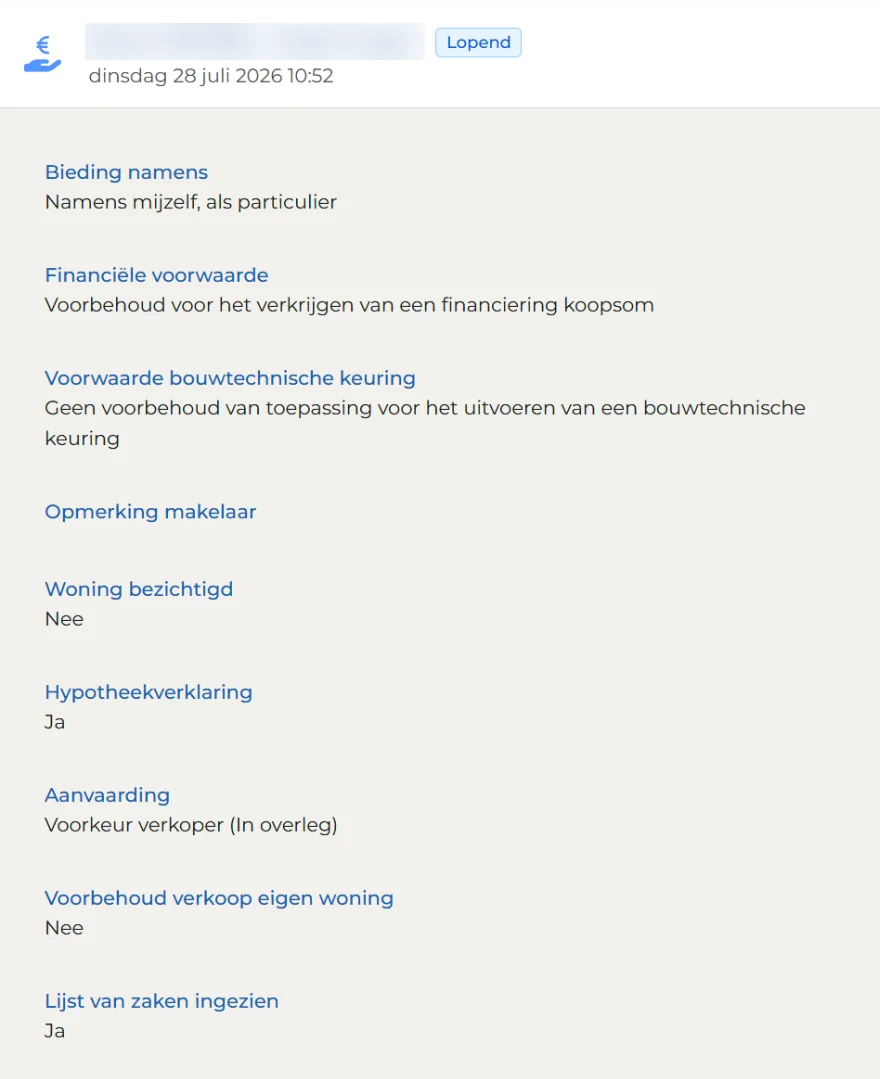
Een paar zinnen over wie je bent en waarom je dit huis wilt, helpen als de biedingen dicht bij elkaar liggen31. Een voorbeeld staat bij de motivatiebrief bij je bod.
Tip van Dion
Laat niks aan het toeval over: schrijf altijd een korte, duidelijke brief.
Het rapport rekent voor één adres uit hoe groot je kans op het huis is bij elk bedrag, met minimaal vijf verkopen uit de buurt. Dan bied je op cijfers in plaats van op gevoel. Het kost €24,95 en opent na betaling direct op de website.
Biedadviesrapport €24,95
Het rapport rekent per adres uit hoe groot je kans op het huis is bij elk bedrag, onderbouwd met minimaal vijf verkopen uit de buurt. Na betaling opent je rapport direct op de website.
Voorbeeld: jouw bodKans op de woning
Uit het rapport van de Karel Doormanlaan 378 in Hilversum: vraagprijs €350.000, verwachte verkoopprijs €361.687. Bekijk het voorbeeldrapport
{{ loadingMsg }}
Plak de Funda-link of zoek op adres. Daarna betaal je en zie je direct je rapport.
{{ selected.label }}
Na betaling opent je biedadvies direct op de website.
 Betaal veilig met iDEAL
Niet tevreden? Geld terug
{{ selected.label }}
Hoe meer informatie we over de woning hebben, hoe beter het biedadvies.
{{ selected.label }}
Je aanvraag voor {{ selected.label }} staat hierboven klaar.
Je aanvraag staat hierboven klaar.
Verder met je aanvraagSchrijf je maximum op voordat je gaat bieden, en houd je eraan. Een gemist huis voelt zuur. Een te hoog bod betaal je jarenlang terug. Je mag op meer huizen tegelijk bieden32, dus dit huis is niet je enige kans.
Tip van Dion
Bied niet alleen op emotie.
Van alle verkopen ging 24% onder de vraagprijs weg en 8% precies ervoor1. Per gemeente verschilt het sterk: in Terneuzen ging 35% boven de vraagprijs weg, in Utrecht 93%1. Kijk daarom naar verkopen in de buurt, en niet alleen naar de vraagprijs. Hoe dat werkt, lees je bij hoeveel bieden op een huis.
Waar de koopsom landde ten opzichte van de vraagprijs
We zochten allebei een huis en liepen vast op hetzelfde moment: het bod. Een aankoopmakelaar voelde te duur en alsof makelaars het onderling regelden. Lees ons verhaal.
Data scientist (MSc) · mede-oprichter
Werkte tien maanden aan het rekenmodel achter elk rapport en berekende de cijfers over de vraagprijs op deze pagina.
Online ondernemer en marketingspecialist · mede-oprichter
Schreef de tips op deze pagina, deels uit eigen ervaring met bieden op een huis.
Bijgewerkt op . Deze pagina geeft tips voor bieden op een huis en is geen juridisch of financieel advies.
Plak de Funda-link of typ het adres. Je ziet per bedrag je kans op het huis, onderbouwd met verkopen uit de buurt.